

Finance & Tax | 財務・税務
財務・税務
税制優遇・法人税・個人所得税・会計慣行など、ベトナムでの事業運営に欠かせない財務・税務の論点を整理します。
Articles
財務・税務の記事 全 8 件
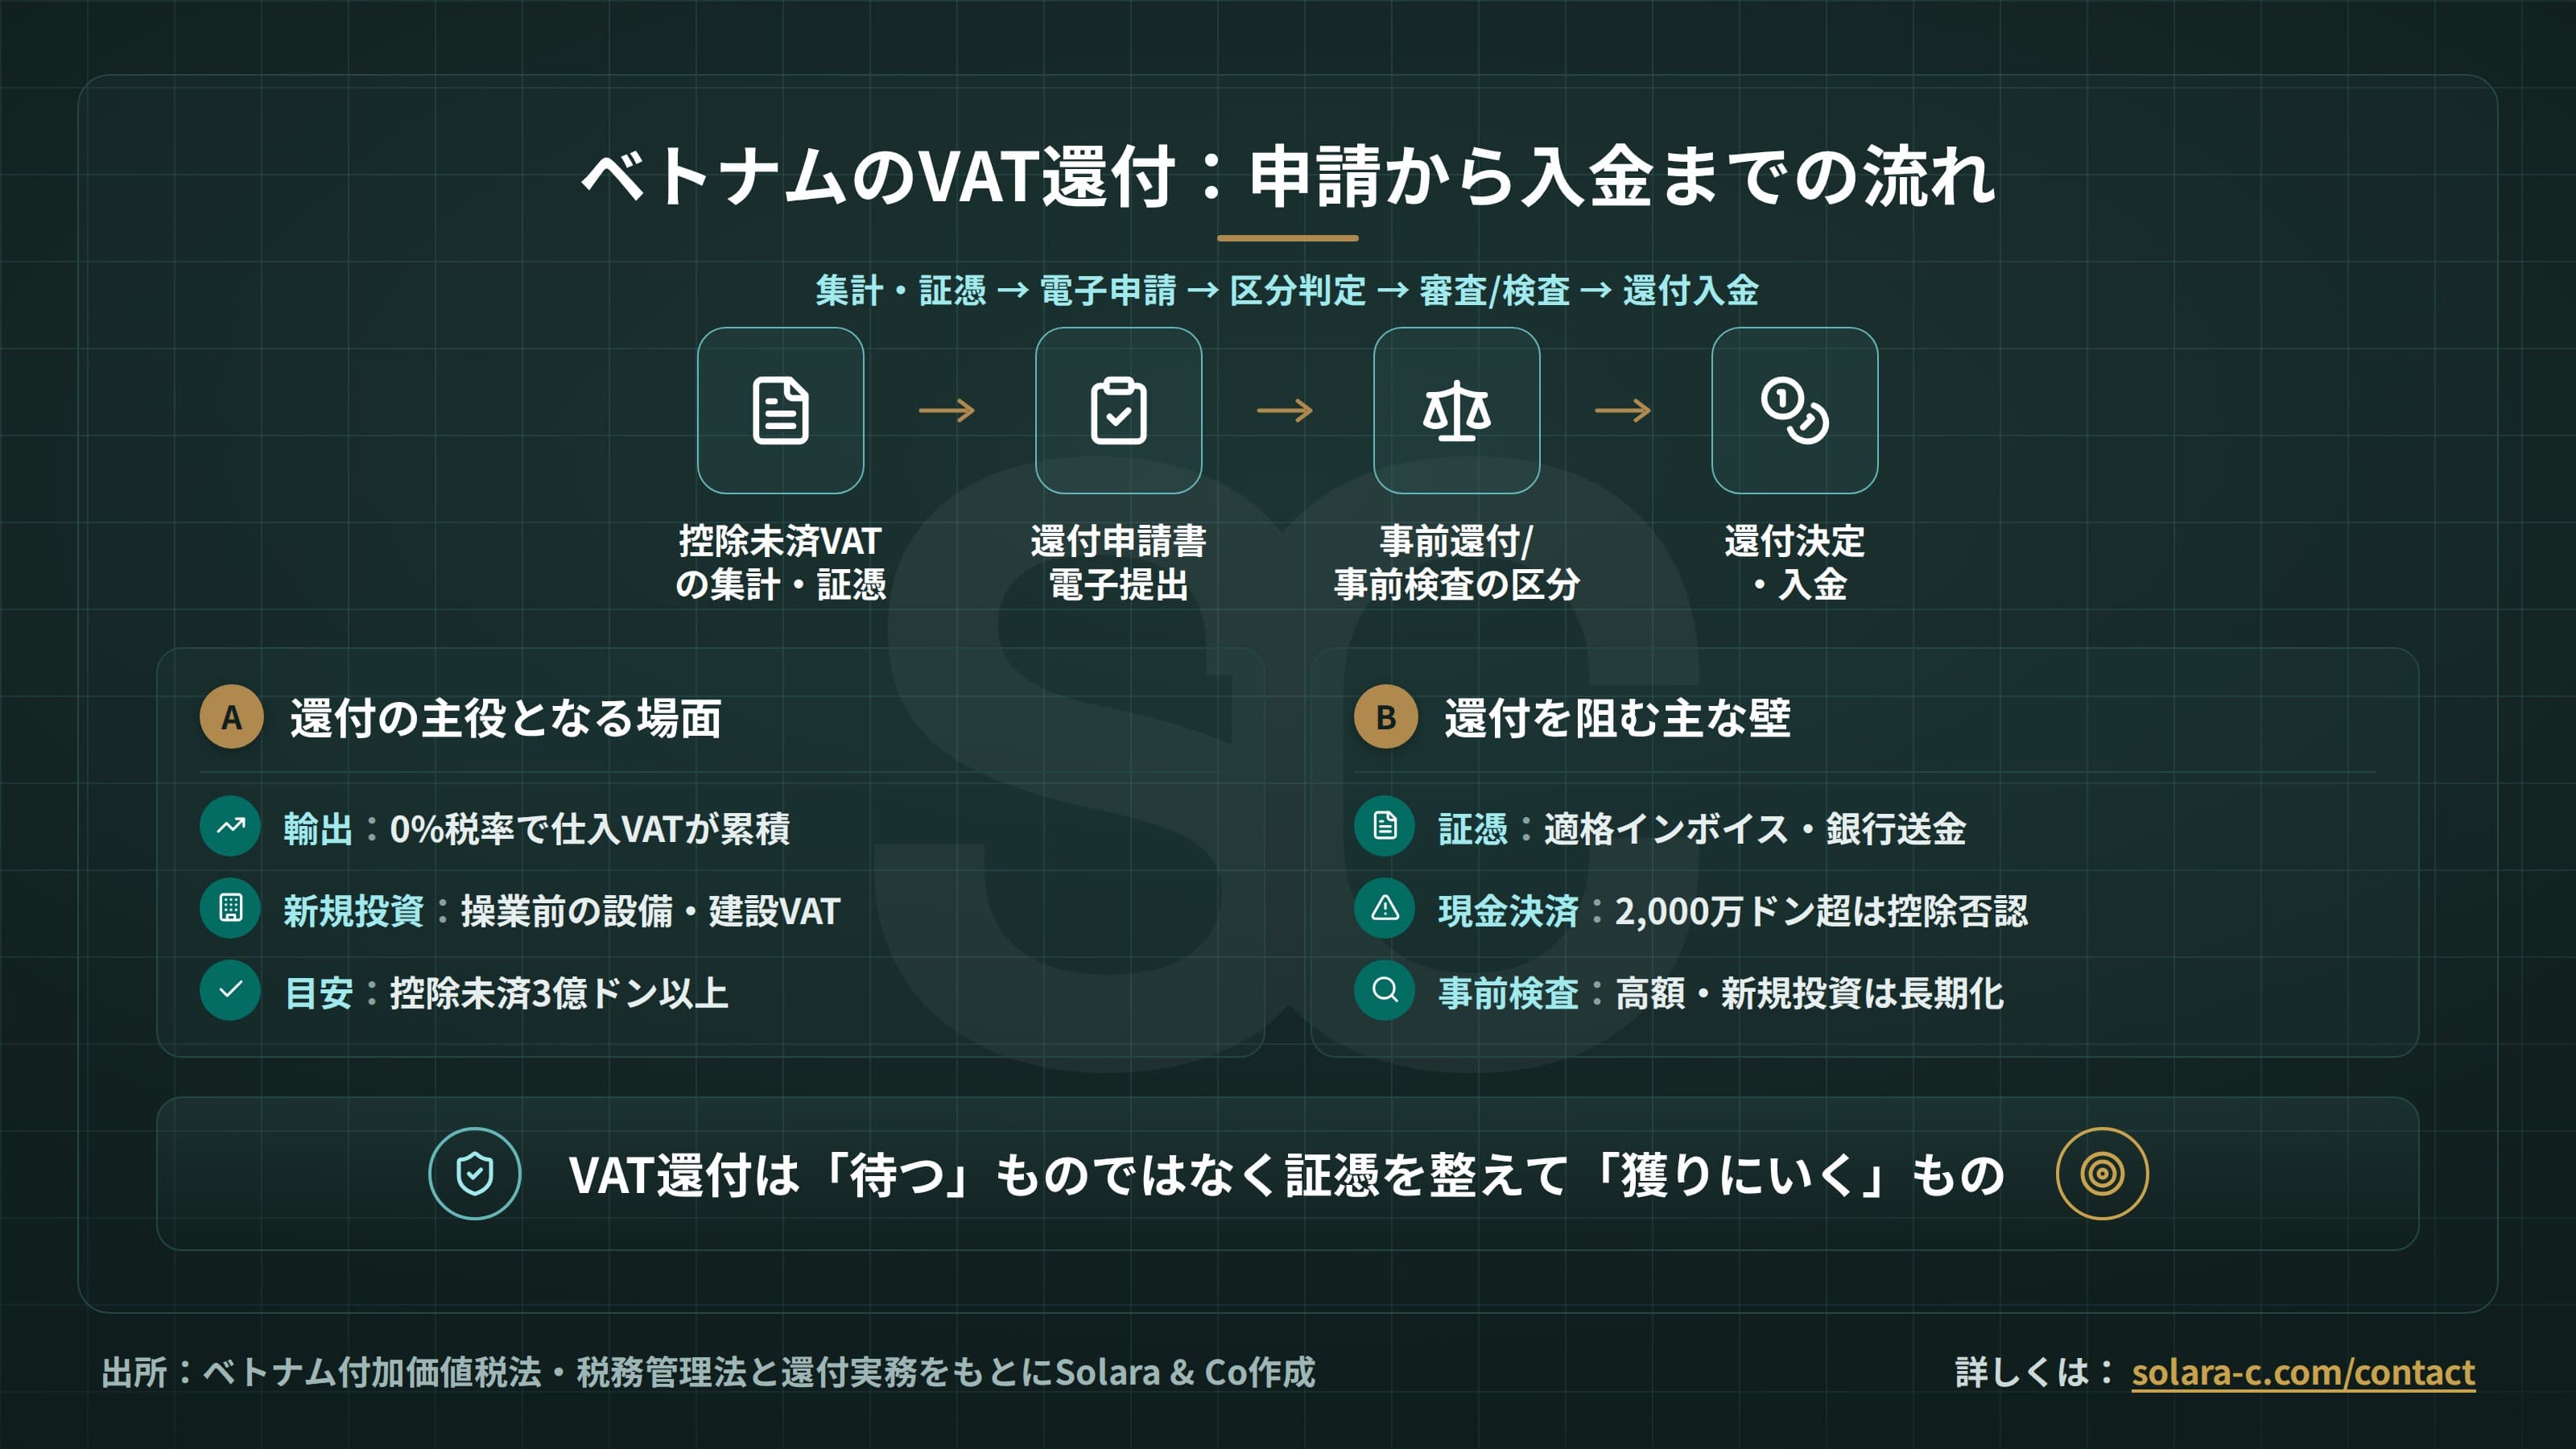
ベトナムの付加価値税(VAT)還付:要件と実務の流れ
ベトナムのVAT還付は、要件を満たして申請しなければ自動的には戻りません。輸出企業・新規投資プロジェクトという主役の場面、0%と非課税の違い、還付の要件、申請から入金までの流れ、事前検査の壁、そして還付を早く確実に受けるための実務を、資金繰り目線で解説します。
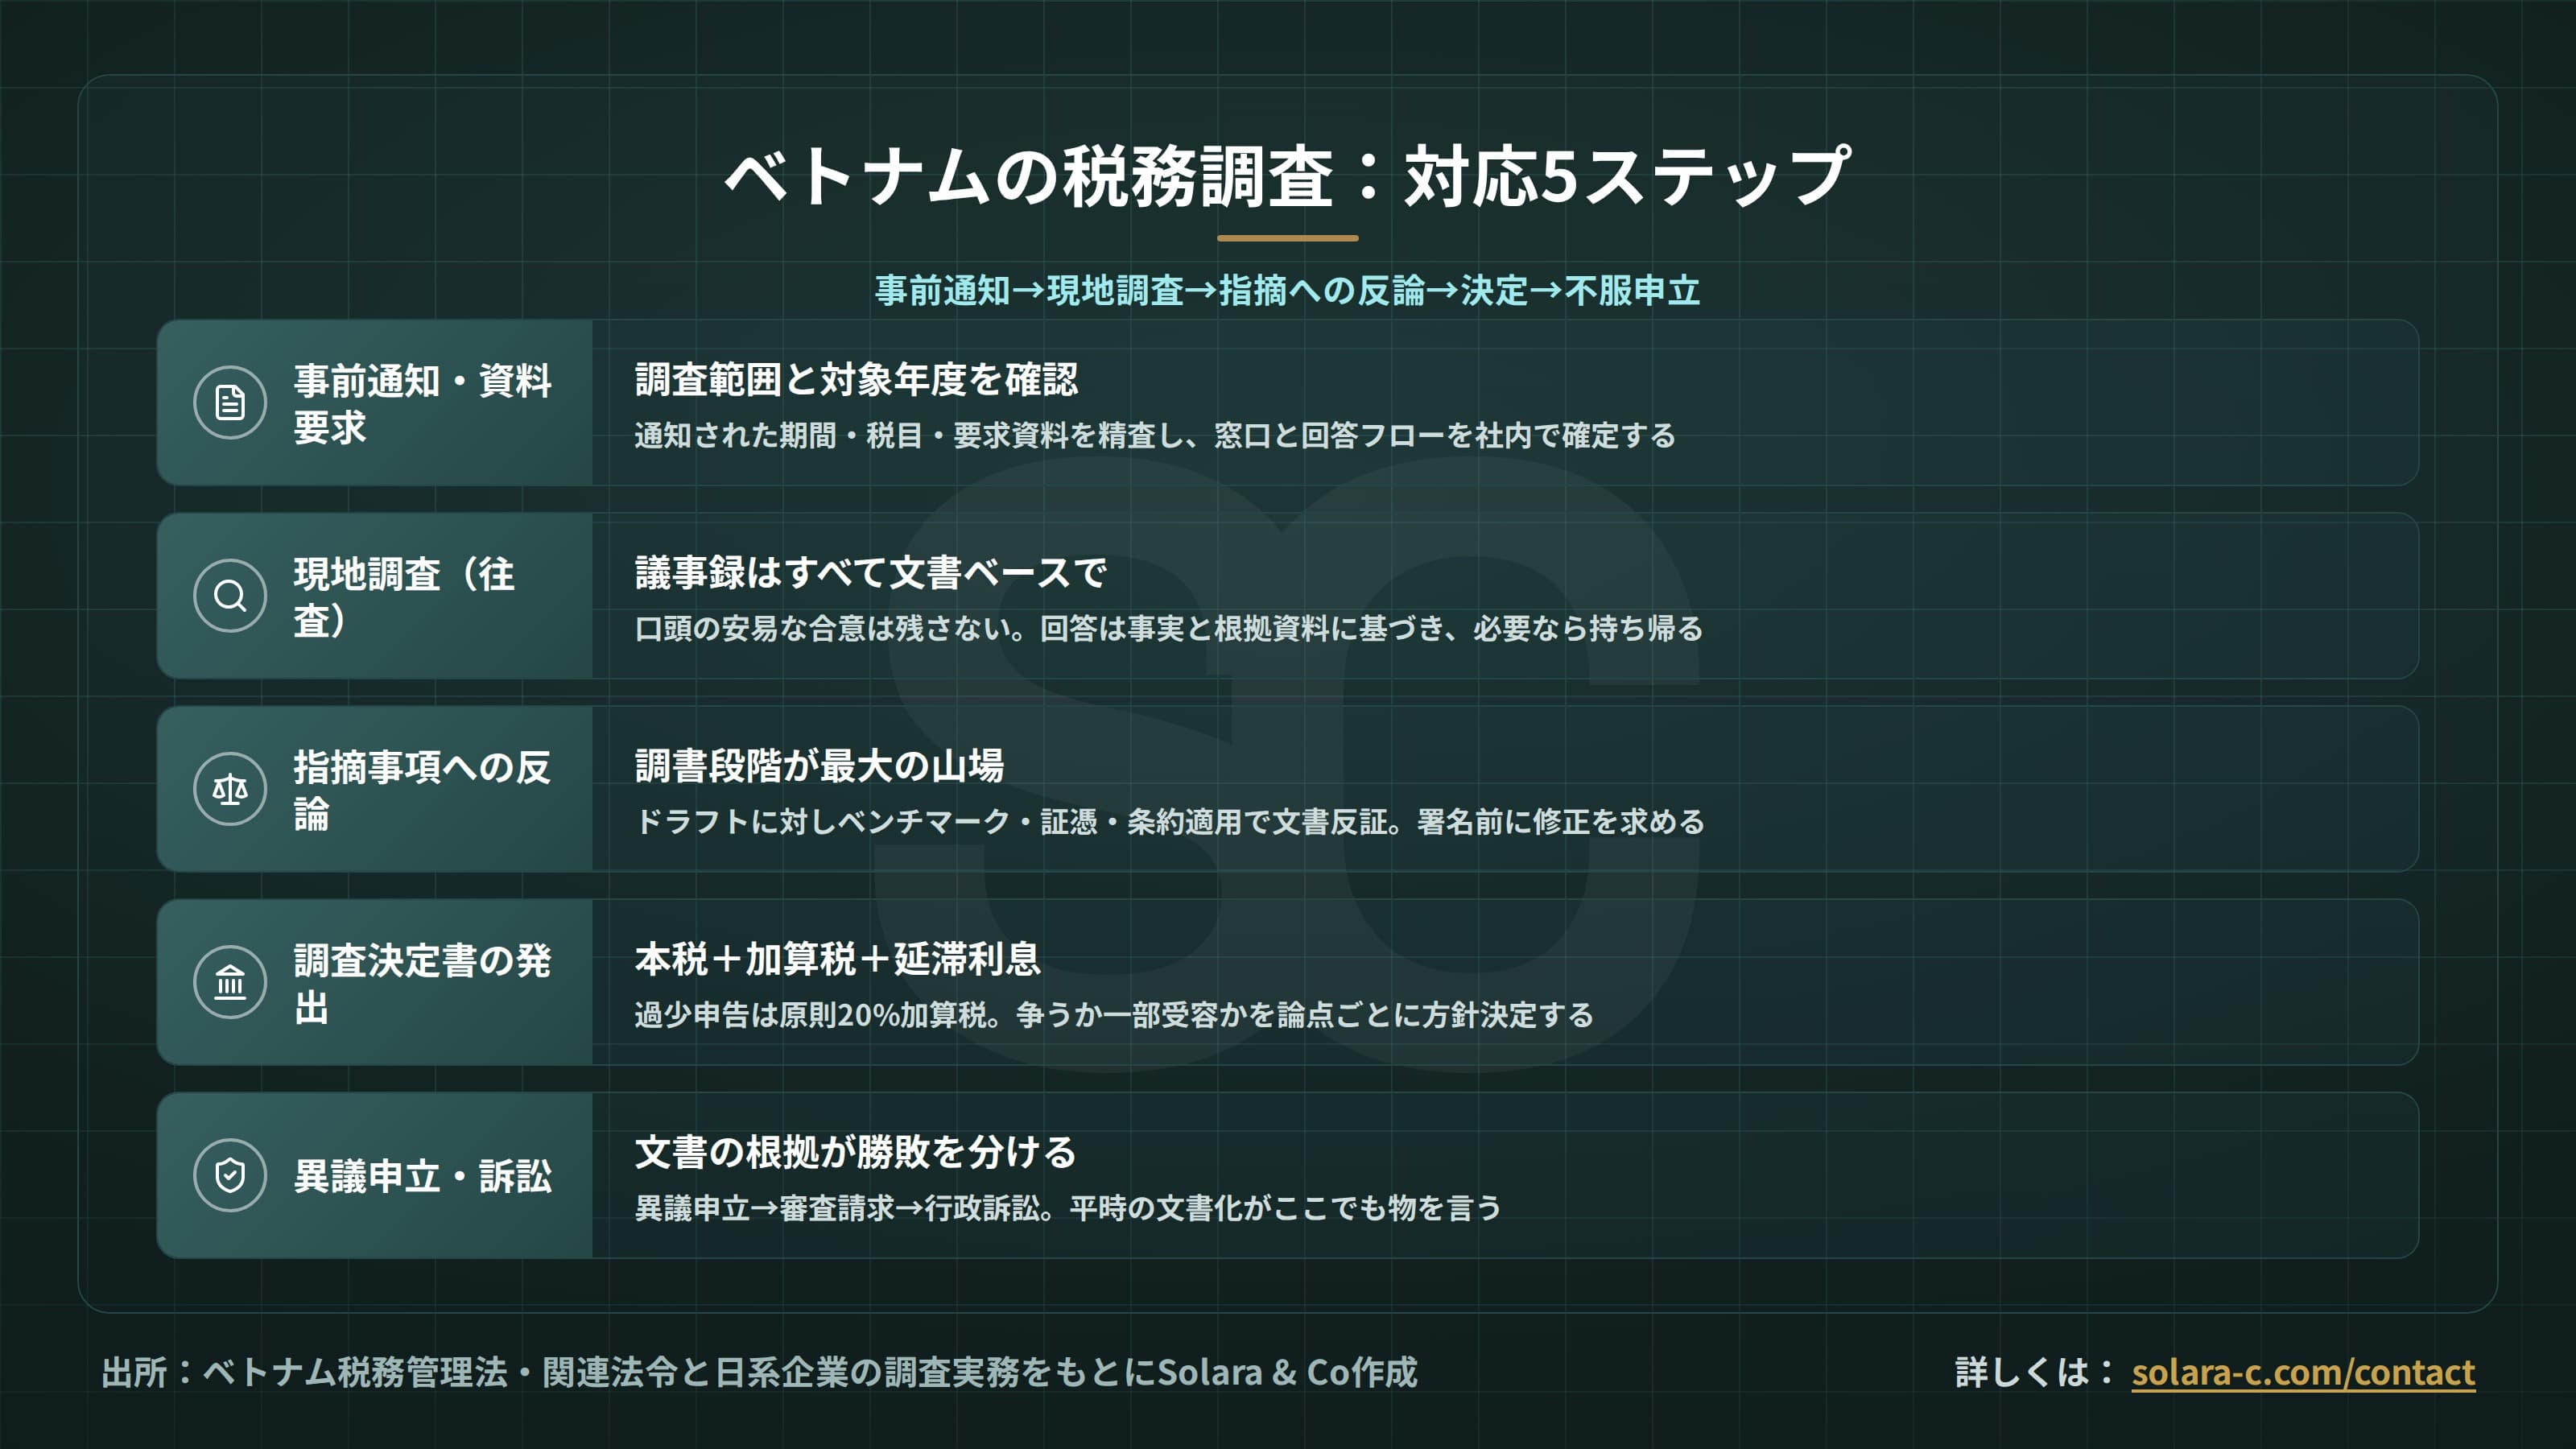
ベトナムの税務調査対応:論点と日系企業の備え
ベトナムの税務調査はFDI企業にとって「いつか必ず来る」イベントです。調査の種類と発動トリガー、5段階の流れ、移転価格・損金否認・VAT・FCT・優遇という定番論点、そして「調査の前・中・後」で何を備えるかを、追徴を最小化する実務目線で解説します。
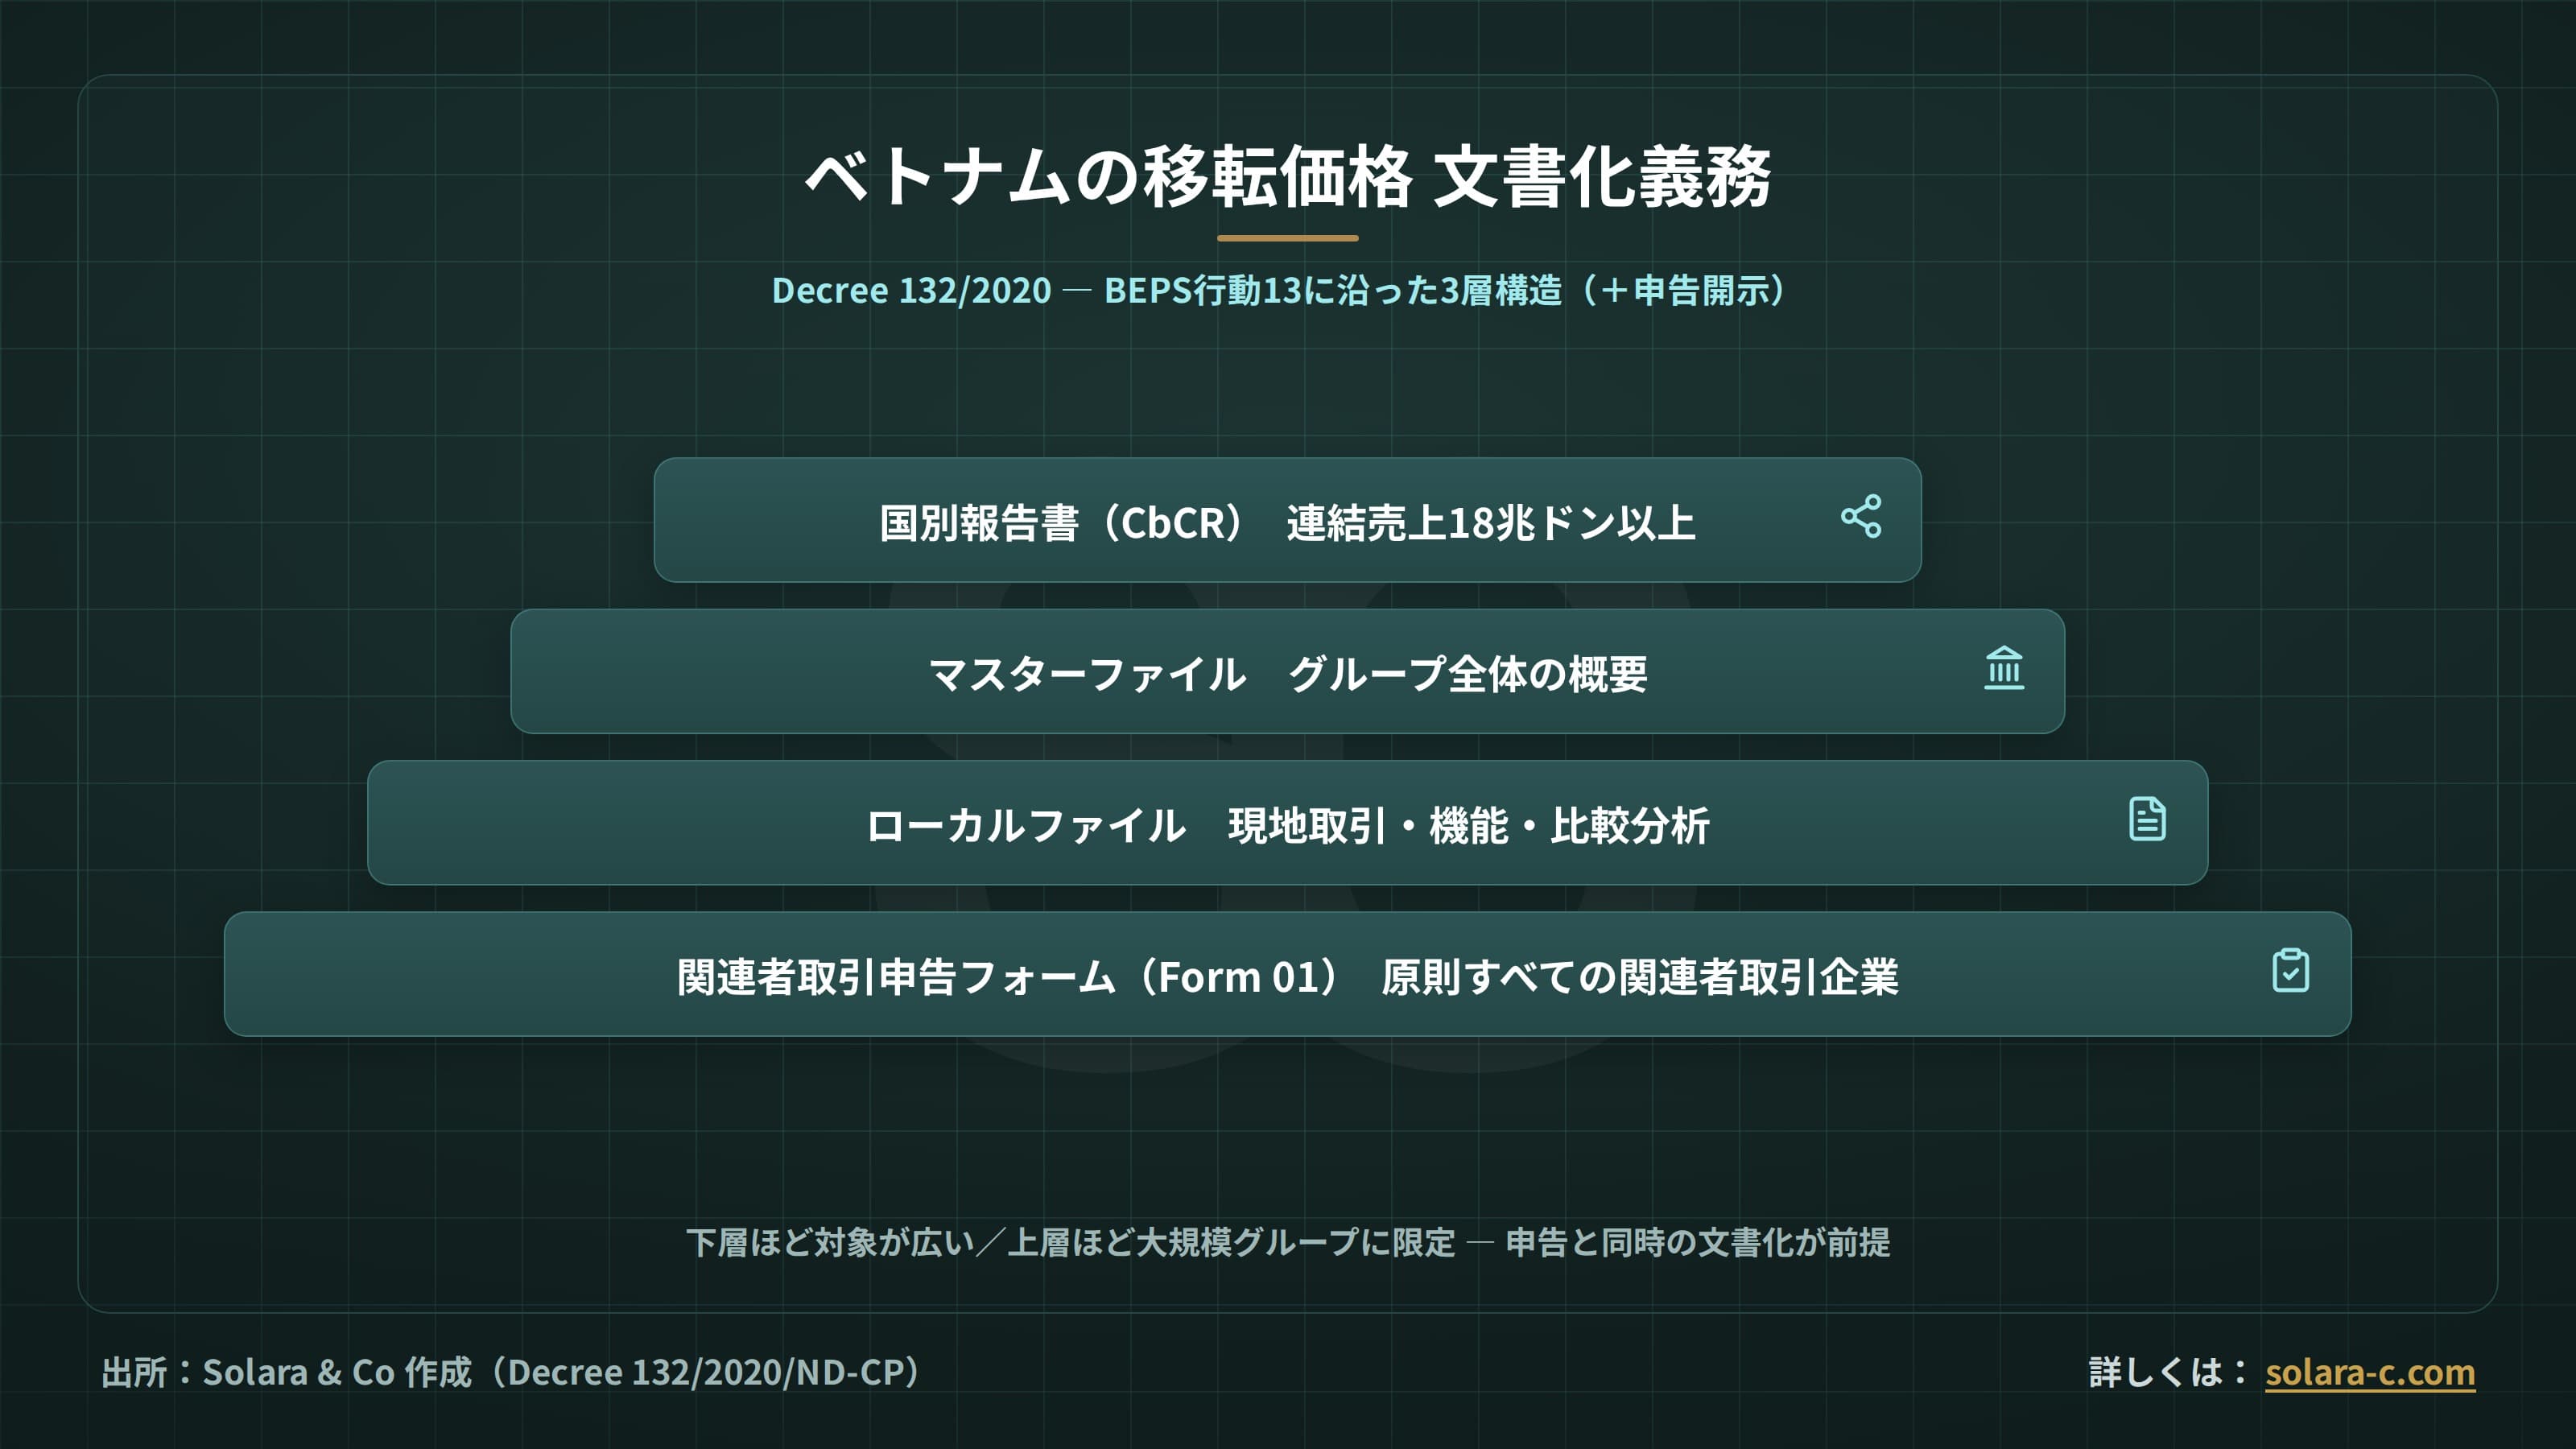
ベトナムの移転価格税制(TP):文書化義務と日系企業のリスク
ベトナムの移転価格税制(Decree 132/2020)は、日系現地法人の親子間取引(仕入・販売・ロイヤルティ・経営指導料・親子ローン)をすべて検証対象とします。関連者の定義(持株25%)、3層構造の文書化義務(Form 01・ローカル/マスターファイル・CbCR)、利息損金算入のEBITDA30%上限、免除規定、そして『薄利の製造子会社』が狙われる調査リスクと対応を実務目線で解説します。
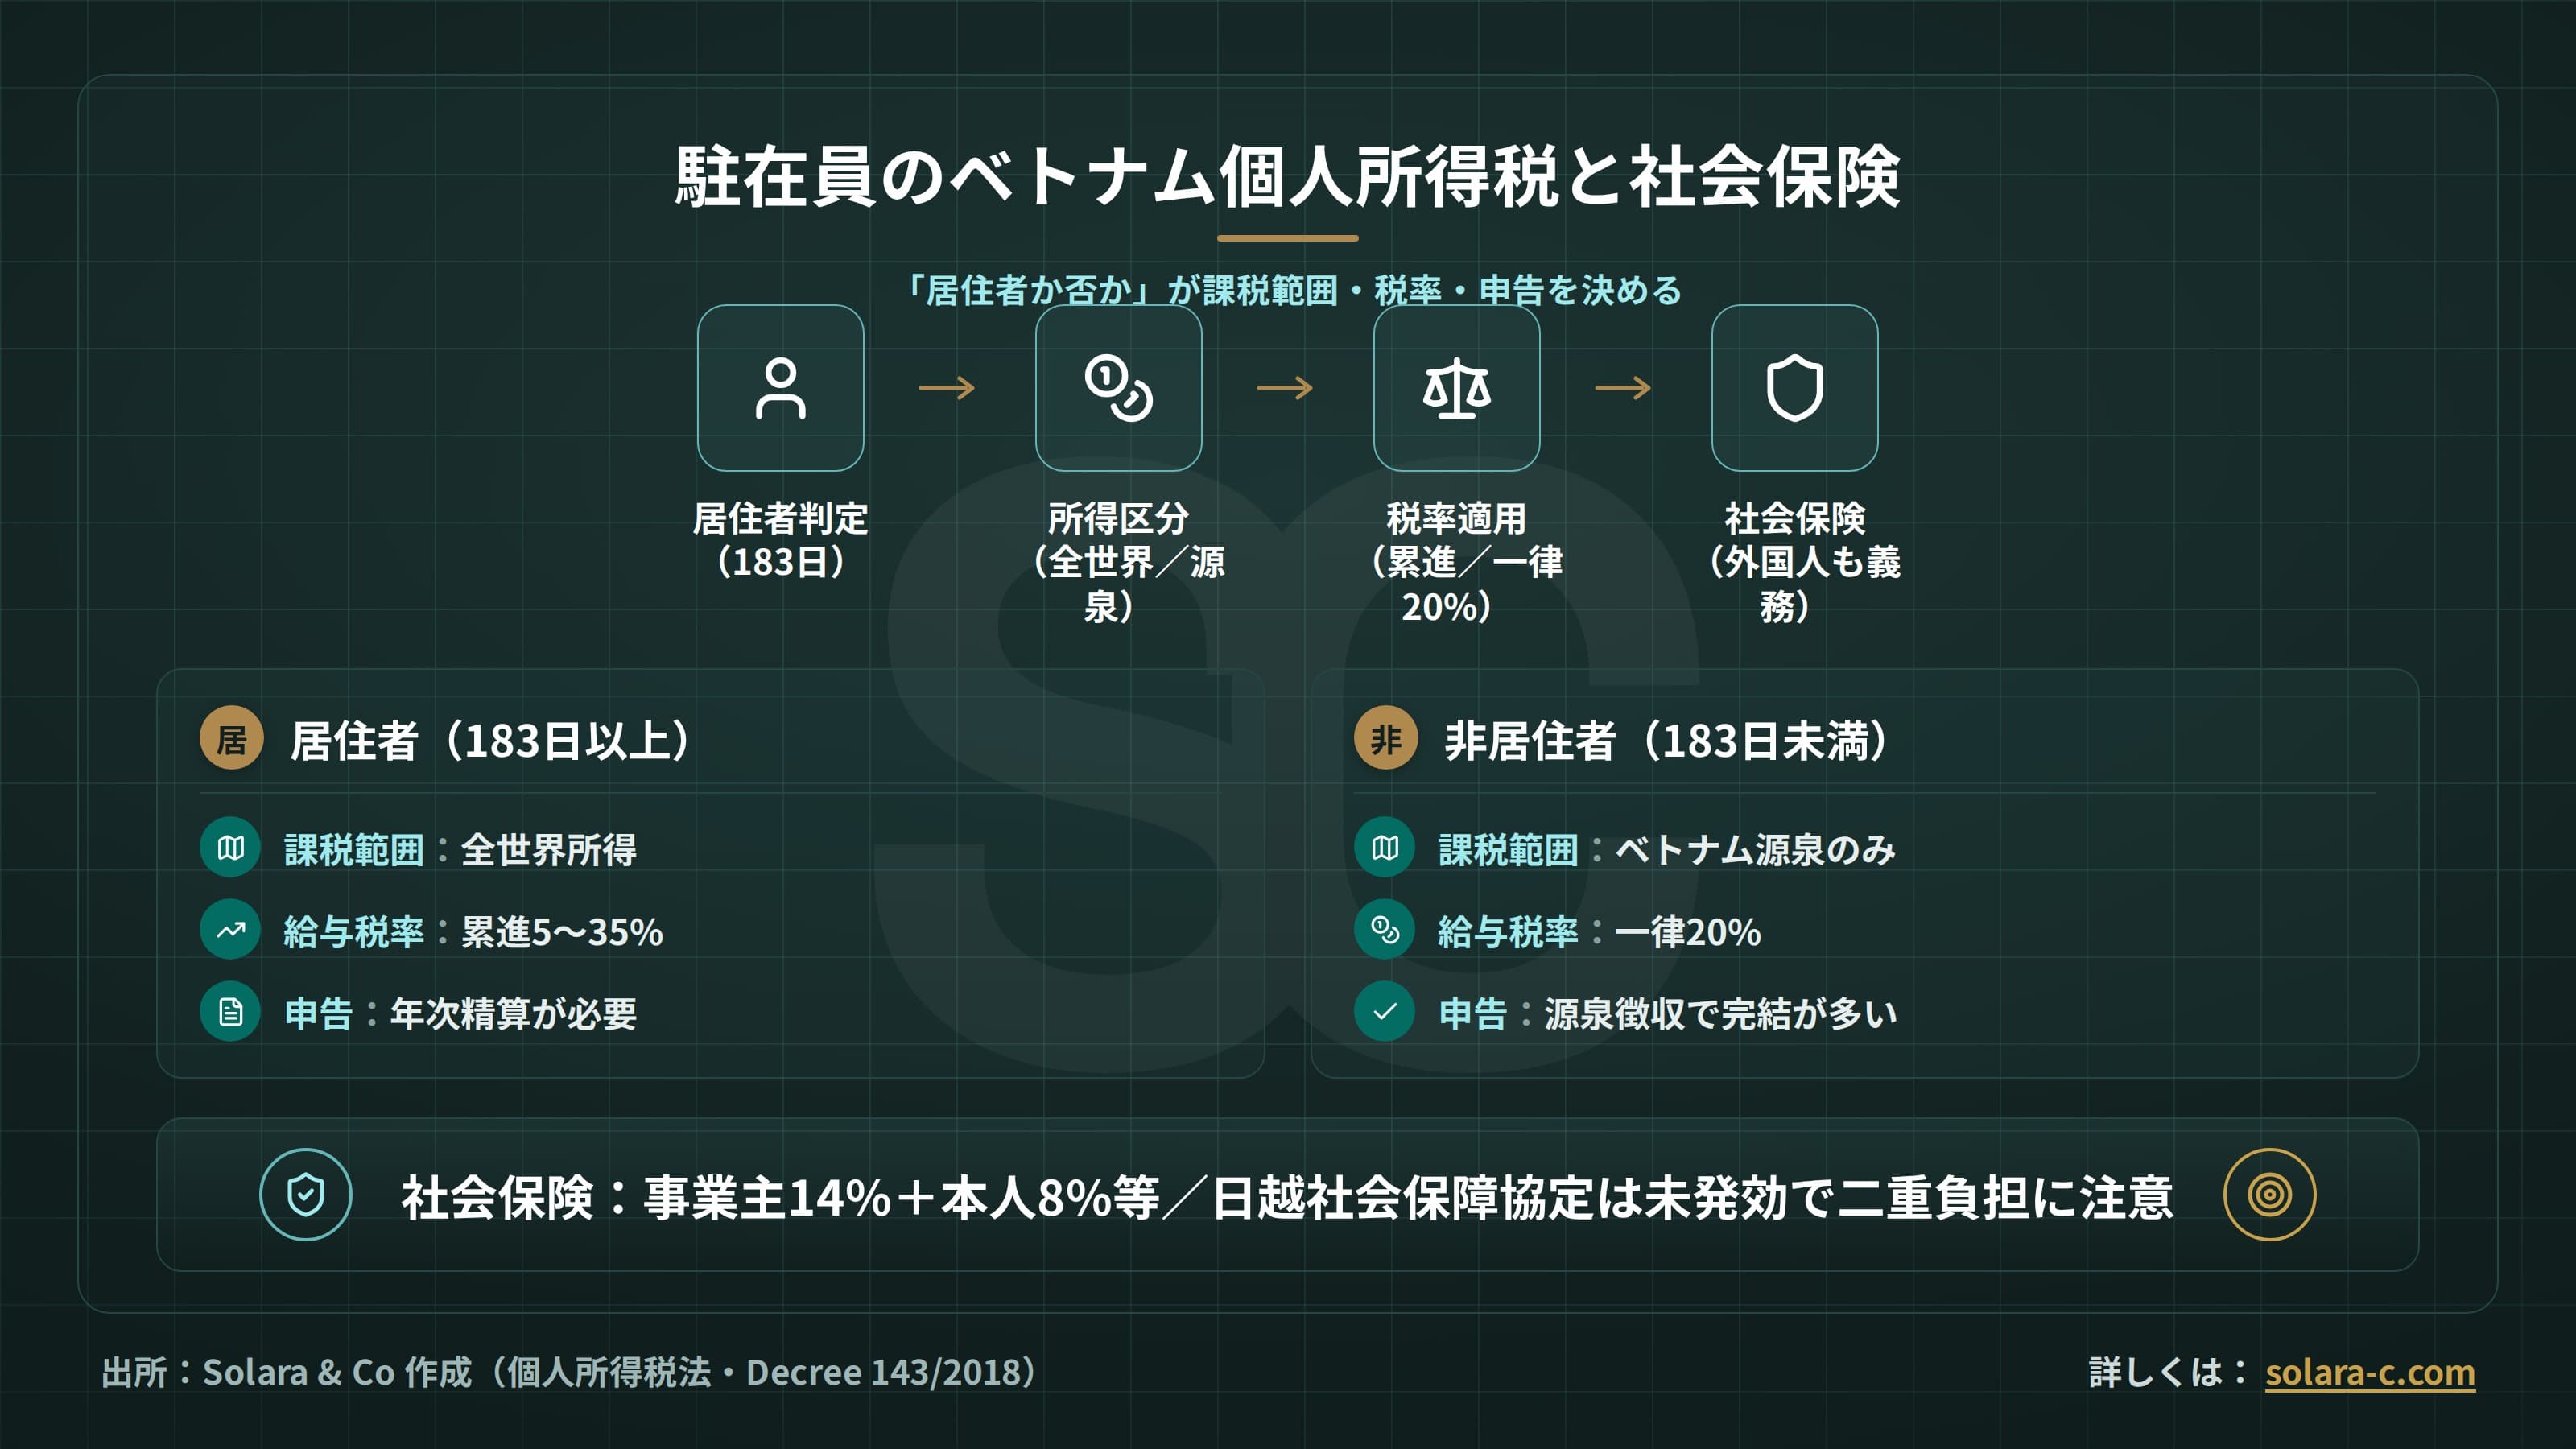
ベトナムの個人所得税(PIT):駐在員の課税と社会保険
駐在員のベトナム個人所得税(PIT)は『居住者か非居住者か』で課税範囲も税率も一変します。183日基準の居住者判定、累進5〜35%と一律20%の違い、基礎・扶養控除、住宅・学費など現物給付の課税判定、タックスイコライゼーション、2018年末から外国人にも義務化された社会保険、日越社会保障協定の不在まで、駐在員管理の実務目線で解説します。
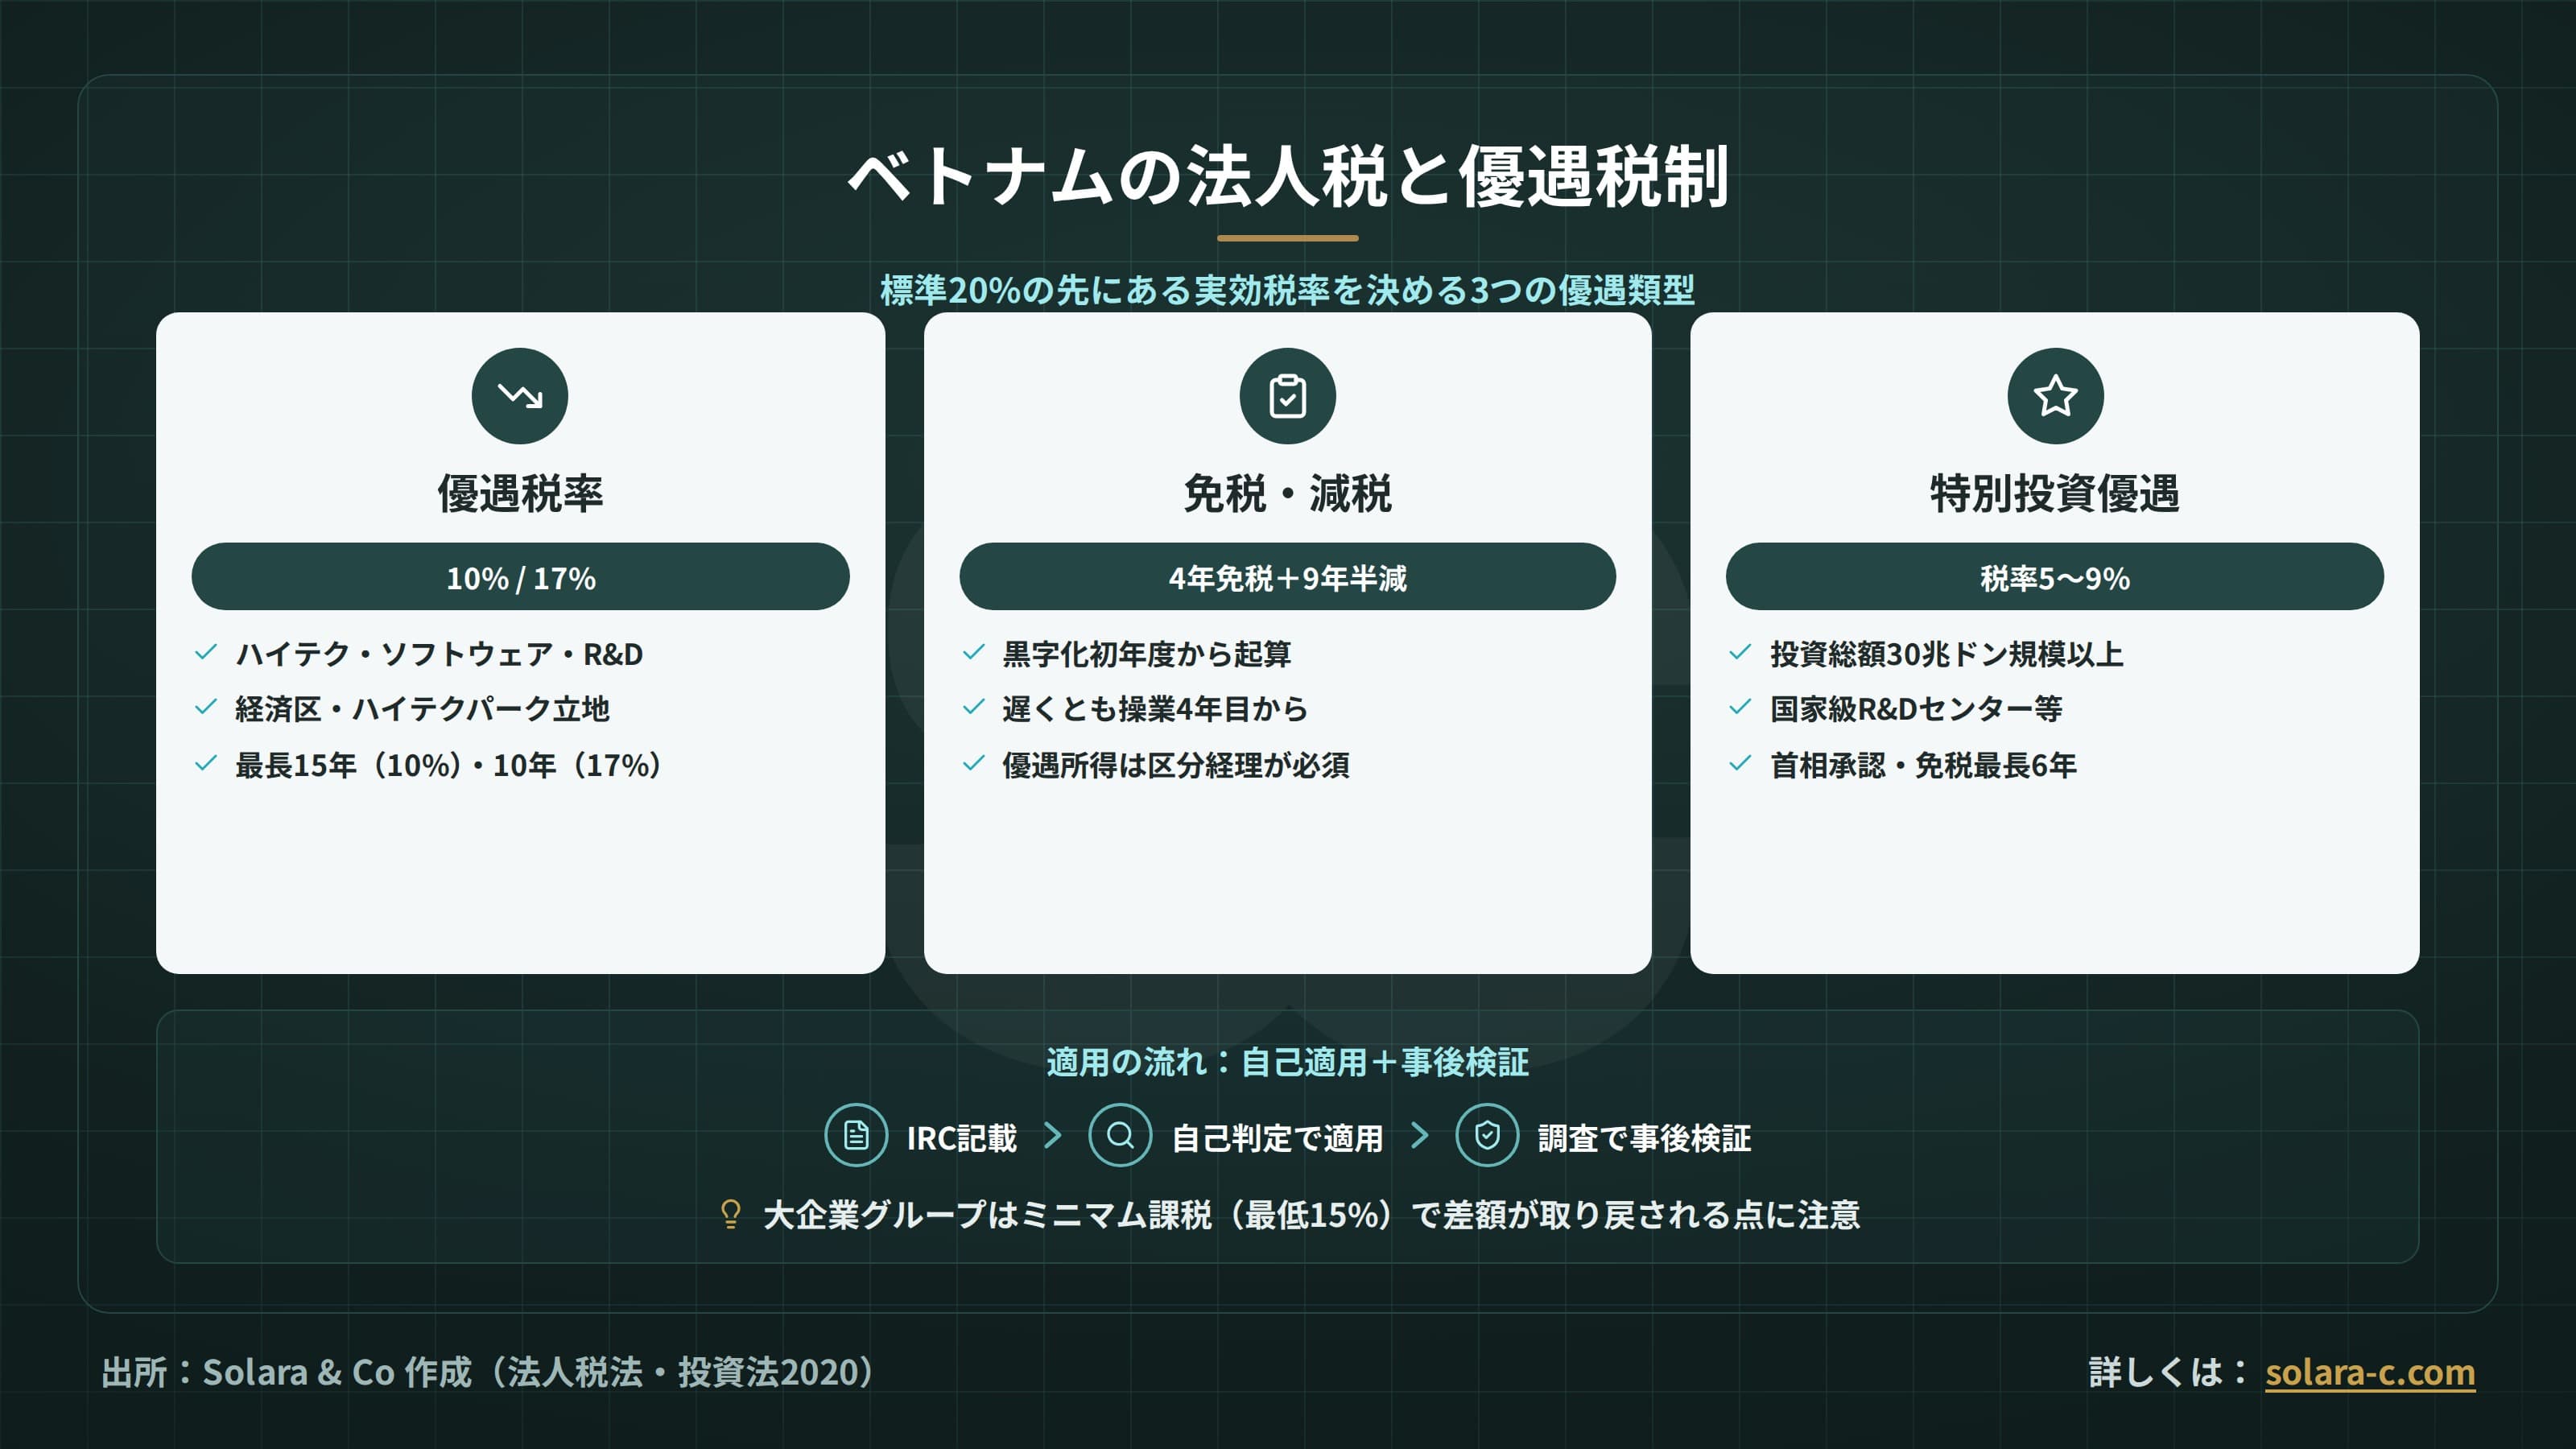
ベトナムの法人税と優遇税制:適用条件と実務上の注意点
ベトナムの法人税(CIT)の標準税率は20%ですが、業種・地域・投資規模に応じた厚い優遇税制で実効税率を10%前後まで下げられます。優遇税率(10%・17%)、免税減税(4年免税+9年半減)、特別投資優遇の三類型と適用条件、そして2024年導入のグローバル・ミニマム課税(Pillar Two)が優遇に与える影響まで、日系企業の実務目線で解説します。
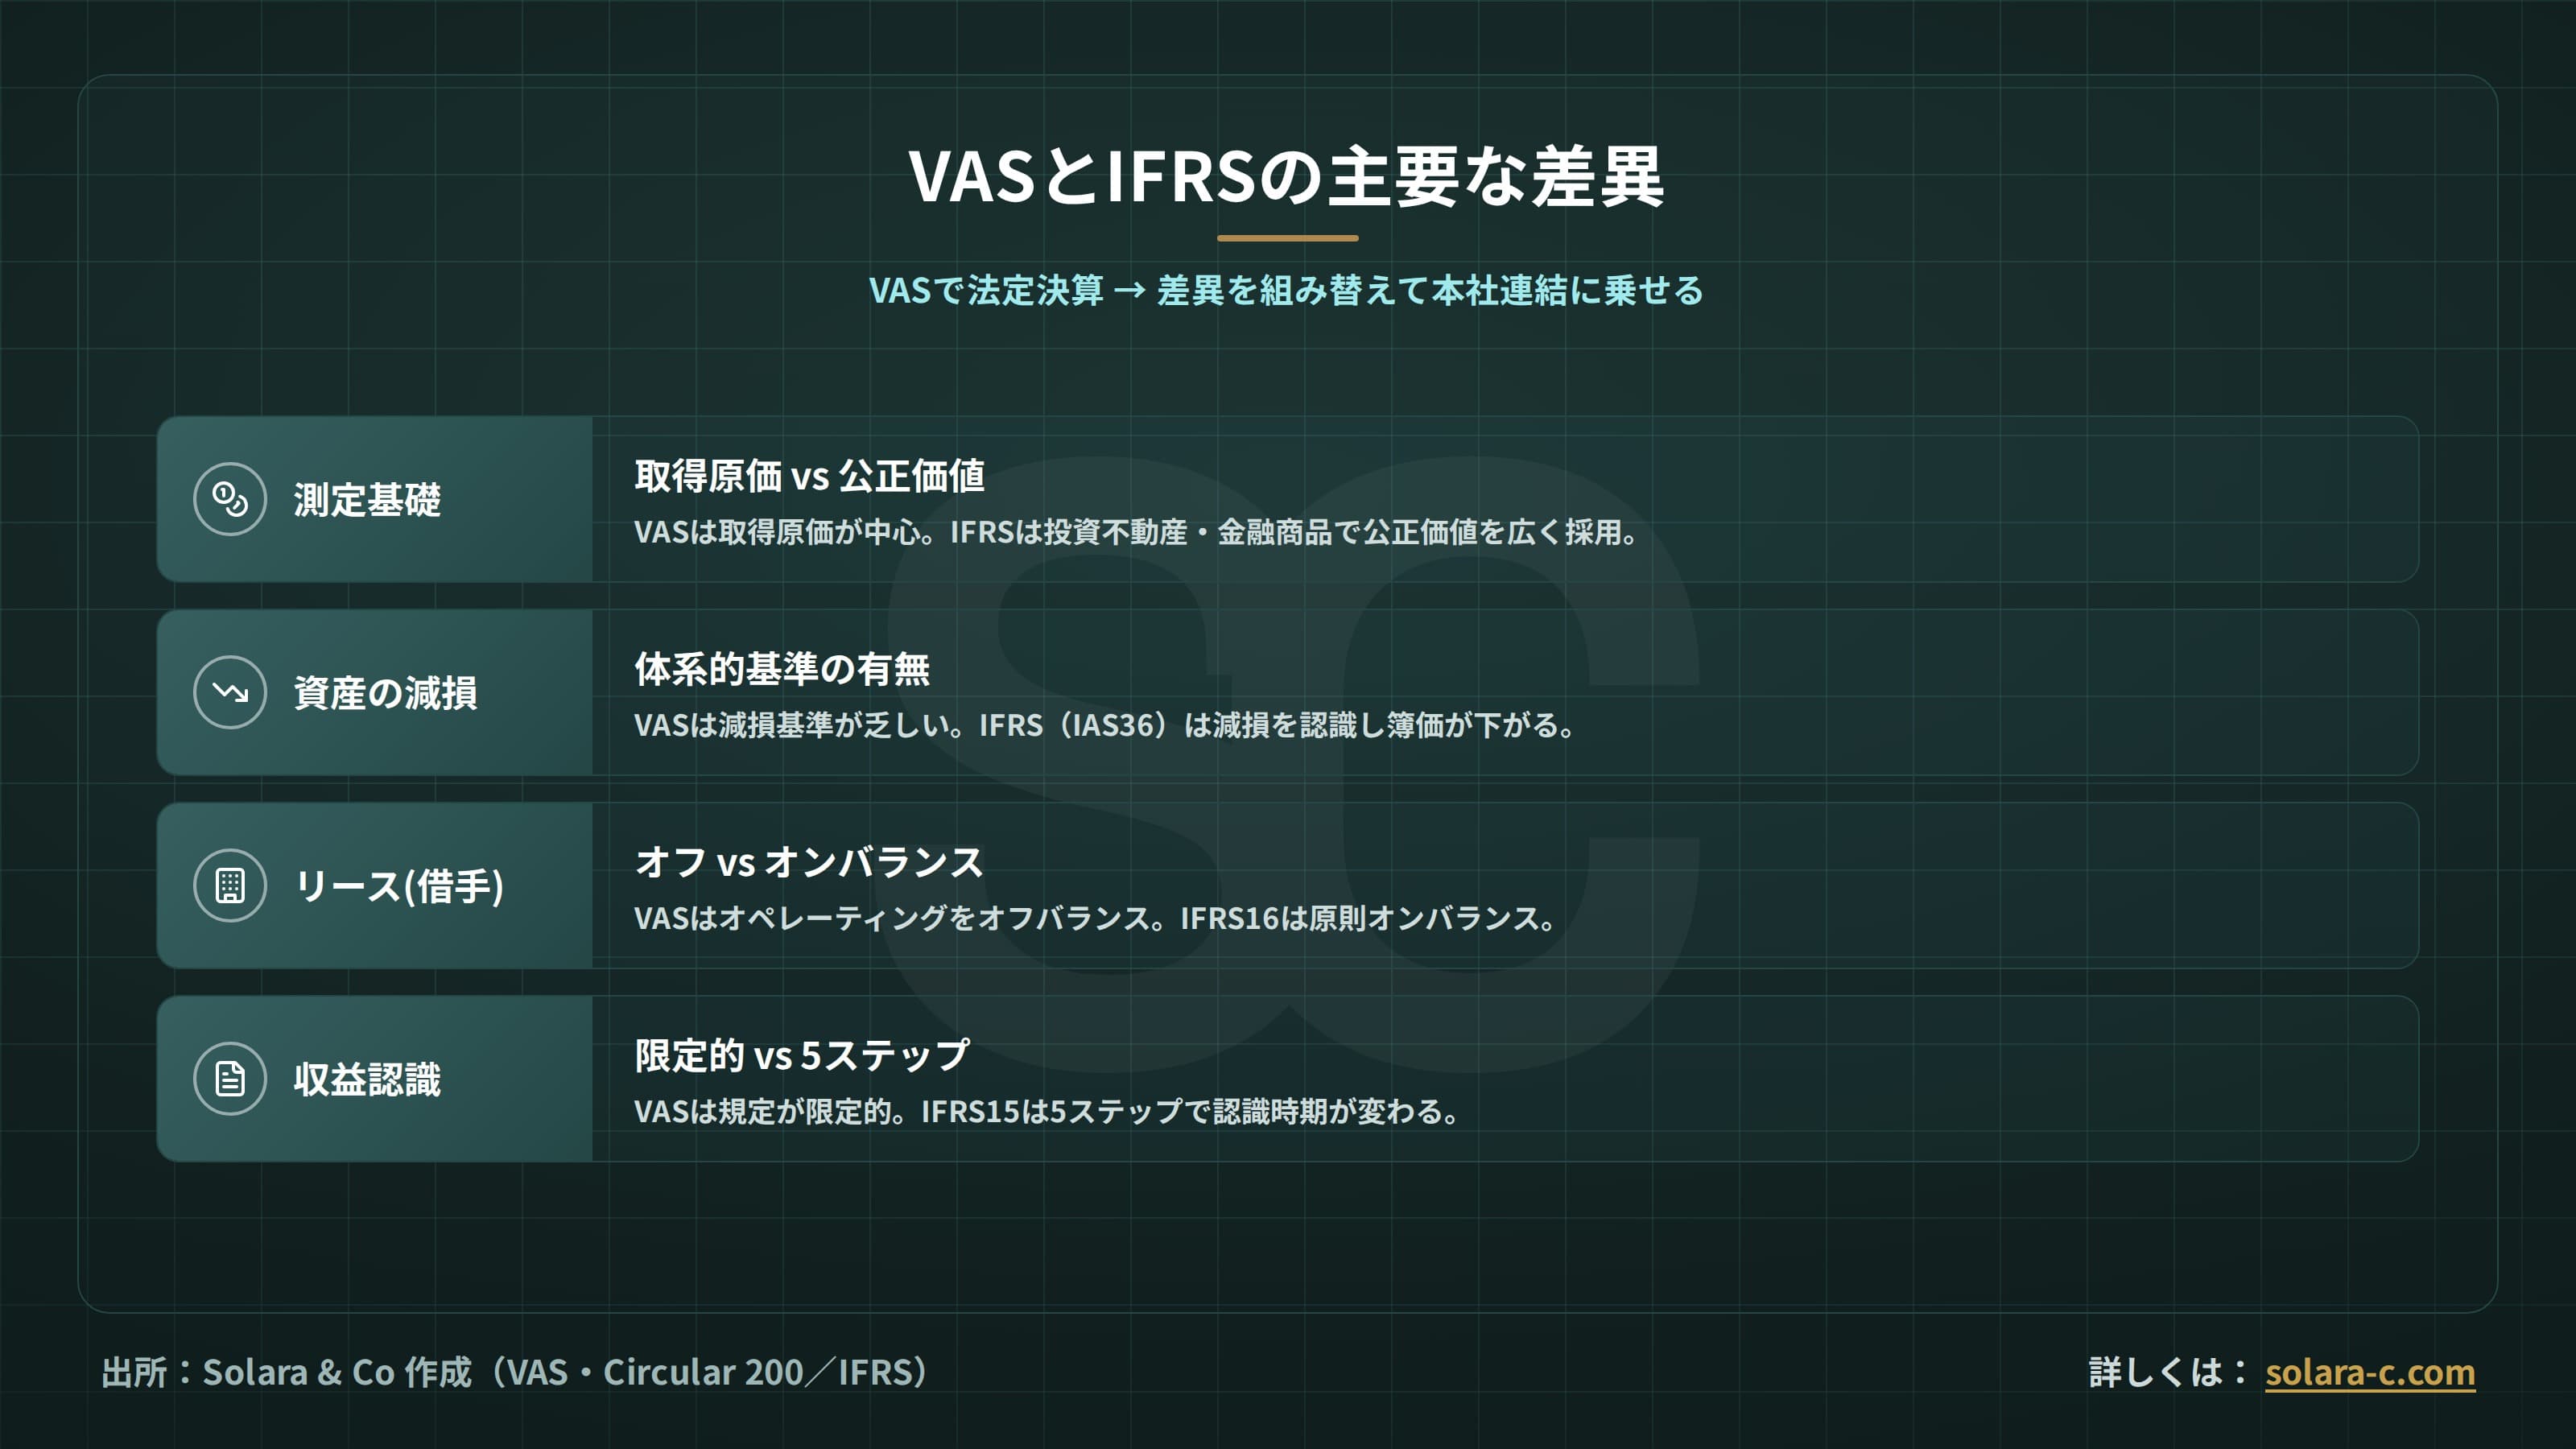
ベトナムの会計基準(VAS)とIFRS差異:日系子会社の対応
ベトナム会計基準(VAS)は2000年代前半のIASをベースとし、公正価値・減損・リース・収益認識・金融商品の各分野でIFRSと構造的に異なります。VASの法定帳簿ルール、IFRS導入ロードマップ(Decision 345/2020)、主要な差異、そして『VASで法定決算しIFRS/J-GAAPへ組み替える』二段構えの実務対応を、日系子会社の目線で解説します。
ベトナムの税制優遇措置を読み解く ― 進出前に押さえる要点
ベトナムは投資奨励分野や経済区に対して手厚い税制優遇を用意しています。優遇税率・免税期間・適用条件の基本を整理します。
ベトナムの個人所得税(PIT)入門 ― 駐在員と現地採用の課税
駐在員の派遣や現地採用に際して避けて通れないのが個人所得税(PIT)です。居住者判定・累進税率・実務上の留意点を整理します。
